KITA mungkin sering mendengar kata sapa “Umi “ dalam keseharian kita, sebuah kata panggil untuk seorang ibu, namun UMi yang dimaksud disini bukanlah kata panggil, melainkan sebuah program pemberian fasilitas kredit/pembiayaan bagi usaha ultra mikro non bankable yang telah diluncurkan Pemerintah Pusat sejak tahun 2017.
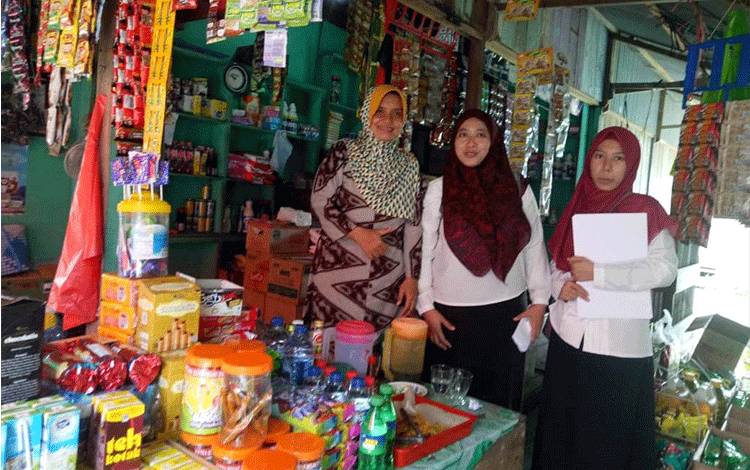
Usaha ultra mikro adalah usaha mikro yang dimiliki perorangan, contohnya adalah tukang bakso, tukang sayuran, tukang gorengan dan pemilik warung. Penggolongan usaha mikro, kecil, dan menengah diatur dalam Undang-Undang (UU) Nomor 20 tahun 2008 yang menjelaskan bahwa definisi usaha mikro adalah usaha produktif milik perorangan dan/atau badan usaha perorangan yang memenuhi kriteria Usaha Mikro dengan kekayaan bersih maksimal 50 juta rupiah (tidak termasuk tanah dan bangunan) dan memiliki penjualan tahunan/omzet maksimal 300 juta rupiah.
Usaha kecil selalu identik dengan kekurangan modal, demikian pula dengan usaha ultra mikro. Mereka sangat membutuhkan pembiayaan/kredit untuk peningkatan usahanya. Pembiayaan atau sering disebut juga kredit adalah suatu kesepakatan antara Bank dan debitur dimana Bank menyediakan dana. Debitur akan mengembalikan dana tersebut dengan jangka waktu yang telah ditetapkan dengan imbalan bagi hasil (Kasmir, 2010).
Menurut Hasibuan (2009), Pembiayaan didefinisikan sebagai semua jenis pinjaman yang mengharuskan peminjam untuk membayar kembali dana yang telah diberikan beserta bunganya sesuai dengan perjanjian. Dari definisi di atas dapat ditarik kesimpulan bahwa pembiayaan merupakan suatu perjanjian antara pemberi dana (Bank) dan pihak peminjam dana yang mewajibkan debitur untuk melunasi kewajibannya sesuai dengan kesepakatan.
Kredit dalam arti luas diartikan sebagai kepercayaan. Kata kredit berasal dari bahasa Latin, yaitu “credere” yang berarti percaya. Kata percaya bagi pemberi kredit (kreditur) mempunyai maksud bahwa ia percaya kepada si penerima kredit (debitur) bahwa uang/barang yang disalurkan pasti akan dikembalikan sesuai perjanjian, sedangkan bagi debitur merupakan pemberian kepercayaan sehingga debitur memiliki kewajiban untuk membayar kembali uang /barang tersebut sesuai dengan jangka waktu yang disepakati bersama (Kasmir,2010).
--page
AKsesibilitas usaha mikro terhadap kredit masih sangat rendah dan terbatas yang disebabkan antara lain oleh adanya persyaratan yang ketat, tingkat bunga tinggi, tingkat pendapatan rendah, ketiadaan agunan, kurangnya edukasi keuangan dan perbankan, dan biaya administrasi Bank yang tinggi. Otoritas Jasa Keuangan (OJK, 2014) menyatakan bahwa pengetahuan dan pemahaman masyarakat Indonesia terhadap Lembaga, produk, dan atau layanan jasa keuangan masih rendah dan tidak merata pada setiap sektor jasa keuangan, sehingga berpengaruh terhadap rendahnya pemanfaatan produk dan atau layanan jasa keuangan.
Pembiayaan Ultra Mikro (UMi) mulai dikenalkan kepada masyarakat pada tahun 2017. Ide Pembiayaan UMi sebenarnya sudah tercetus sejak tahun 2014, yaitu pada saat Pemerintah menyusun prioritas nasional yang berupa sembilan program yang menjadi target pemerintah untuk dilaksanakan, sembilan program itu disebut Nawa Cita.
Program Nawa Cita keenam yaitu “Meningkatkan produktivitas rakyat dan daya saing di pasar internasional sehingga bangsa Indonesia bisa maju dan bangkit bersama bangsa-bangsa Asia lainnya”, dapat dimaknai sebagai pprogram untuk mendorong kemandirian seluruh lapisan rakyat untuk dapat melakukan usaha, termasuk di dalamnya adalah usaha mikro, kecil, dan menengah.
Sejalan dengan Nawacita tersebut, Pemerintah mencanangkan Kebijakan Keuangan Inklusif pada tahun 2016 melalui Perpres No. 82 tahun 2016 tentang Strategi Nasional Keuangan Inklusif (SNKI). Kebijakan tersebut berbentuk perluasan layanan keuangan (financial service deepening) dengan target orang-orang kelas menengah ke bawah.
Keuangan inklusif mendorong layanan keuangan di Indonesia tidak hanya untuk kelas menengah atas, tetapi juga kelas menengah ke bawah. Upaya mendukung kebijakan keuangan Inklusif diimplementasikan dengan sejumlah aksi keuangan. Salah satu aksi yang sekaligus merupakan Pilar I SNKI adalah edukasi keuangan. Edukasi keuangan ini dimaksudkan untuk meningkatkan literasi keuangan masyarakat, agar mereka siap mengakses berbagai layanan keuangan formal yang tersedia.
--page
Literasi keuangan didefinisikan sebagai pengetahuan, keterampilan, dan keyakinan, yang mempengaruhi sikap dan perilaku untuk meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan dalam rangka mencapai kesejahteraan (OJK, 2014). Literasi Keuangan juga berarti tingkat pengetahuan dan kesadaran masyarakat mengenai lembaga keuangan formal, produk dan jasa keuangan.
Lebih jauh dari sekadar pengetahuan dan kesadaran, termasuk di dalam literasi keuangan adalah fitur, manfaat dan risiko, biaya, serta hak dan kewajiban dari produk dan jasa keuangan tersebut (SNKI, 2016). Dengan literasi keuangan yang memadai, keterampilan masyarakat dalam perencanaan dan pengelolaan keuangan pun dapat meningkat. Sejalan dengan perluasan layanan keuangan dan literasi keuangan, pada pertengahan tahun 2017, melalui program Pembiayaan Ultra Mikro (UMi) pemerintah bermaksud untuk memperluas akses kredit/pembiayaan bagi pelaku usaha mikro dan mendorong pemerintah daerah bersinergi dengan Kementerian Keuangan dan Pusat Investasi Pemerintah (PIP) dalam rangka memberikan dukungan pembiayaan bagi usaha mikro.
Pembiayaan UMi merupakan sebuah program bagi masyarakat yang ingin melakukan usaha untuk meningkatkan kesejahteraan keluarganya namun memiliki kesulitan untuk mengakses pembiayaan permodalan dari Bank. Menurut PMK Nomor 95/PMK.05/2018, Pembiayaan UMi adalah program fasilitas pembiayaan kepada Usaha Ultra Mikro baik dalam bentuk kredit konvensional maupun pembiayaan berdasarkan prinsip syariah, adapun tujuannya adalah untuk menyediakan fasilitas pembiayaan yang mudah dan cepat bagi Usaha Ultra Mikro serta menambah jumlah wirausaha yang difasilitasi oleh Pemerintah.Program ini merupakan komplementer dari skema pembiayaan Kredit Usaha Rakyat (KUR).
Pembeda diantara keduanya adalah (1) Pembiayaan UMi mengutamakan kemudahan dan kecepatan dalam proses pembiayaan dengan meniadakan persyaratan surat izin/keterangan usaha; (2) Sasarannya adalah pelaku usaha mikro lapis terbawah yaitu yang tidak dapat dijangkau fasilitas pembiayaan perbankan dengan tujuan menambah jumlah wirausahawan baru; (3)Maksimal plafon pinjaman sebesar Rp. 10 juta per debitur;(4) Penyaluran pembiayaan UMi memiliki pola secara langsung dan tidak langsung.
Pembiayaan UMI disalurkan melalui Lembaga Keuangan Bukan Bank (LKBB), di mana pola langsung dilaksanakan oleh PT Pegadaian, dan PT Permodalan Nasional Madani (PMN) sedangkan pola tidak langsung dilaksanakan oleh PT Bahana Artha Ventura (BAV) bekerjasama dengan lembaga linkage dalam hal ini koperasi. Lembaga linkage adalah lembaga berbadan hukum yang dapat meneruspinjamkan kredit. Adapun persyaratan untuk mengakses pembiayaan UMi sangat mudah, yaitu berupa KTP elektronik, dan tidak sedang menerima Kredit Program/Kredit Usaha Rakyat (KUR), sehingga program ini merupakan fasilitas kredit yang sangat menarik.
--page
Sejak tahun 2017, Pemerintah Pusat telah menetapkan alokasi dana dan target umlah debitur. Alokasi dana nasional untuk Pembiayaan UMI pada tahun 2017 sebesar 1.500 Miliar rupiah, dengan target debitur nasional 300.000 debitur dan realisasi sebesar 307.033 debitur(102%). Alokasi dana nasional untuk Pembiayaan UMI pada tahun 2018 secara kumulatif dengan tahun sebelumnya sebesar 4.000 Miliar rupiah, dengan target debitur nasional 500.000 debitur dan realisasi sebesar 567.122 debitur(111%).
Alokasi dana nasional untuk Pembiayaan UMI pada tahun 2019 secara kumulatif dengan tahun sebelumnya sebesar 7.000 Miliar rupiah, dengan target debitur nasional 600.000 debitur dan realisasi sebesar 809926 debitur(135%). Alokasi dana nasional untuk Pembiayaan UMI pada tahun 2020 secara kumulatif dengan tahun sebelumnya sebesar 8.000 Miliar rupiah, dengan target debitur nasional 800.000 debitur dan realisasi sampai dengan 30 September 2020 sebesar 1.466.273 debitur(183%).
Hal tersebut menunjukkan bahwa minat masyarakat yang mempunyai usaha mikro untuk mengakses program Pembiayaan UMi sangat tinggi, dibuktikan dengan realisasi debitur UMi dalam lingkup nasional melebihi target sejak tahun 2017 sampai dengan tahun 2020. Peningkatan aksesibilitas terbesar terjadi pada tahuan 2020 yang masih dimungkinkan akan lebih banyak lagi karena data tahun 2020 merupakan realisasi sampai dengan bulan September 2020.
Aksesibilitas Program UMi di wilayah Kalimantan Tengah dapat dimonitor melalui Sistem Informasi Kredit Program (SIKP UMi) yang dikelola oleh Kementerian Keuangan. SIKP UMi adalah sistem informasi elektronik untuk Pembiayaan Ultra Mikro (SIKP UMi), yang digunakan untuk menatausahakan dan menyediakan informasi penyaluran Pembiayaan UMi. SIKP bertujuan sebagai Early WarningSystem (EWS) jika penerima Pembiayaan UMi mendapatkan lebih dari satu fasilitas kredit atau penyaluran melebihi plafon/ limit yang sudah ditentukan.
Selain itu, melalui SIKP dapat diketahui data penerima UMi. Melalui SIKP UMi diketahui bahwa pada tahun 2018 Program UMi telah diakses 118 debitur dengan realisasi penyaluran sebesar Rp.858.700.00,-, tahun 2019, diakses 166 debitur dengan realisasi penyaluran sebesar Rp. 1.214.900.000,00, tahun 2020 menjangkau 455 debitur dengan realisasi penyaluran sebesar Rp.1.023.151.250,-.
--page
Di wilayah Kabupaten Kotawaringin Barat (Kobar), Pembiayaan UMi dilayani oleh dua penyalur yaitu PT. Pegadaian Cabang Pangkalan Bun dan KSPS BMT UGT Sidogiri Cabang Pangkalan Bun yang membawahi KSPS BMT UGT Sidogiri Cabang Pembantu Kumai dan Pangkalan Lada. Jumlah debitur Pembiayaan UMi pada tahun 2018 mencapai 19 debitur dengan realisasi penyaluran sebesar Rp.146.500.000,-, tahun 2019 mencapai 187 debitur dengan realisasi penyaluran sebesar Rp.1.016.650.960,- dan tahun 2020 (sampai dengan 30 September 2020) mencapai 225 debitur dengan realisasi penyaluran sebesar Rp.992.071.000,-.
Aksesibilitas Program UMi di Kabupaten Kotawaringin Barat belum sesuai harapan. Jumlah debitur pembiayaan UMi masih relatif sangat kecil dibandingkan kredit program pemerintah lainnya seperti Kredit Usaha Rakyat (KUR) yang jauh lebih awal dikenalkan oleh Pemerintah.
Relatif sedikitnya jumlah debitur UMi berdasarkan pengamatan dimungkinkan oleh beberapa hal seperti (1)Kultur masyarakat yang tidak suka berhutang, (2)Kondisi masyarakat yang sesuai dengan pembiayaan program ultra mikro tidak banyak, (3)Masyarakat kurang terinformasi keberadaan Pembiayaan UMi, serta (4)Pengetahuan dan pemahaman masyarakat terhadap lembaga, produk, dan atau layanan jasa keuangan masih rendah.
Dalam rangka meningkatkan aksesibilitas Pembiayaan UMi, diperlukan kerjasama dan koordinasi yang lebih intense antara penyalur dalam hal ini PT. Pegadaian Cabang Pangkalan Bun, dan KSPS BMT UGT Sidogiri Cabang Pangkalan Bun serta Dinas UKM, Perdagangan dan Perindustrian Kabupaten Kotawaringin Barat untuk melakukan sosialisasi kepada pengusaha mikro non bankable.
Demi membantu peningkatan level usaha, berdasarkan Peraturan Menteri Keuangan Nomor 95/PMK.05/2020 pasal 16, penyalur Pembiayaan UMi memiliki kewajiban untuk melakukan pendampingan kepada debitur. Pendampingan oleh penyalur dapat berupa pemberian motivasi, konsultasi terkait usaha, peningkatan kapasitas sumber daya manusia, pengawasan terhadap debitur dan bentuk pendampingan lainnya. Pada saat pendampingan inilah penyalur diharapkan dapat memaksimalkan usahanya yaitu selain memberikan pendampingan juga melakukan edukasi keuangan dan layanan jasa keuangan serta melaksanakan sosialisasi terkait Pembiayaan UMi secara lebih gencar dan massive.
--page
Program UMi didesain sangat baik untuk membantu para pelaku usaha ultra mikro pada sisi permodalan dan pendampingan, disisi lain ada muatan edukasi yang dapat meningkatkan literasi khususnya dibidang keuangan. Literasi keuangan yang baik akan mendorong percepatan inklusi keuangan bangsa Indonesia.
Aksesibilitas pembiayaan UMi di Kabupatenen Kotawaringin Barat masih dapat ditingkatkan, hal ini membutuhkan kerjasama yang erat seluruh elemen pemerintahan, penyalur dan pelaku usaha itu sendiri. Pengawasan atas pelaksanaan program ini perlu lebih ditekankan agar tujuan yang mulia, tata kelola yang baik, dan pencapaian sasaran dapat terwujud untuk kesejahteraan masyarakat secara umum.
Penulis: Sri Hidayah Iman/Kasi Bank KPPN Pangkalan Bun